Domain strafexpedition.de kaufen?
Wir ziehen mit dem Projekt
strafexpedition.de um.
Sind Sie am Kauf der Domain
strafexpedition.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain strafexpedition.de kaufen?
Ist Pacht steuerfrei?
Nein, Pacht ist in der Regel nicht steuerfrei. Einkünfte aus Pachtverträgen unterliegen normalerweise der Einkommensteuer. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie z.B. der Höhe der Pachteinnahmen, den Werbungskosten und möglichen Abschreibungen. Es gibt jedoch bestimmte Freibeträge und steuerliche Vergünstigungen, die in Anspruch genommen werden können, um die Steuerlast zu verringern. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen von Pachteinnahmen zu verstehen und optimal zu gestalten. **
Ist Pacht umsatzsteuerpflichtig?
Ist Pacht umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Pacht hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des verpachteten Objekts und dem Vertragsverhältnis zwischen den Vertragsparteien. In der Regel unterliegt die Pacht von Grundstücken nicht der Umsatzsteuer, während die Pacht von beweglichen Gegenständen in der Regel umsatzsteuerpflichtig ist. Es ist daher ratsam, sich im konkreten Fall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Umsatzsteuerpflicht der Pacht zu klären. **
Ähnliche Suchbegriffe für Pacht
Top-Angebote
Produkte zum Begriff Pacht:
-
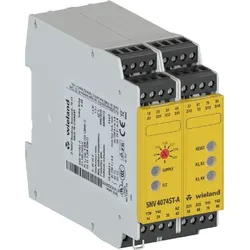
Wieland Gerät zur Überwachung R1.188.2530.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, Halbleiter=2Anzahl der Ausgänge, Meldefunktion, unverzögert, k...585,47 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.2540.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=FederzuganschlussSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, Halbleiter=2Anzahl der Ausgänge, Meldefunktion, unverzögert, ...579,68 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Pacht?
Die Pacht wird in der Regel von einem Pächter an den Eigentümer des Grundstücks oder der Immobilie gezahlt. Der Pächter kann eine Privatperson, ein Unternehmen oder eine Organisation sein, die das Land oder die Räumlichkeiten für einen bestimmten Zeitraum nutzen möchte. Die Höhe der Pacht wird in der Regel vertraglich festgelegt und kann je nach Art des Grundstücks oder der Immobilie variieren. Letztendlich ist es also der Eigentümer, der die Pacht erhält. **
-
Was ist die Pacht?
Die Pacht ist eine Form der Überlassung von Land oder Immobilien an einen anderen gegen eine regelmäßige Zahlung, die als Pachtzins bezeichnet wird. Im Gegensatz zum Mietverhältnis bezieht sich die Pacht in der Regel auf die Nutzung von landwirtschaftlichen Flächen oder Gewerbeimmobilien. Der Pächter hat das Recht, die gepachtete Fläche oder Immobilie zu nutzen, solange er die vereinbarten Bedingungen einhält. Die Pacht kann für einen bestimmten Zeitraum oder unbefristet vereinbart werden und beinhaltet oft auch Regelungen zur Pflege und Instandhaltung des Pachtobjekts. In vielen Fällen ist die Pacht eine gängige Form der Nutzung von Grundstücken oder Gebäuden, wenn ein Kauf oder eine langfristige Miete nicht gewünscht ist. **
-
Ist Pacht steuerlich absetzbar?
Ist Pacht steuerlich absetzbar? Ja, Pachtzahlungen für gewerblich genutzte Räumlichkeiten oder Grundstücke können in der Regel als Betriebsausgaben geltend gemacht werden. Dies bedeutet, dass sie bei der Einkommenssteuererklärung als Kosten abgezogen werden können, was zu einer Verringerung des steuerpflichtigen Gewinns führt. Allerdings ist es wichtig, dass die Pachtverträge ordnungsgemäß dokumentiert sind und die Zahlungen nachweisbar sind. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Wann verjährt eine Pacht?
Eine Pacht verjährt in der Regel nach drei Jahren, es sei denn es wurde vertraglich eine andere Verjährungsfrist vereinbart. Die Verjährungsfrist beginnt mit dem Ende des Jahres, in dem der Anspruch entstanden ist. Es ist wichtig zu beachten, dass die Verjährung auch durch bestimmte Handlungen, wie z.B. die Geltendmachung des Anspruchs, unterbrochen werden kann. In diesem Fall beginnt die Verjährungsfrist erneut zu laufen. Es ist ratsam, sich im Zweifelsfall rechtzeitig rechtlichen Rat einzuholen, um mögliche Verjährungen zu vermeiden. **

Wann wird Pacht gezahlt?
Pacht wird in der Regel zu einem vereinbarten Zeitpunkt gezahlt, der im Pachtvertrag festgelegt ist. Dies kann monatlich, quartalsweise oder jährlich sein. Die genauen Zahlungsmodalitäten hängen von den individuellen Vereinbarungen zwischen dem Vermieter und dem Pächter ab. Es ist wichtig, dass beide Parteien die Zahlungsfristen und -modalitäten klar verstehen, um Missverständnisse zu vermeiden. Bei Unklarheiten oder Änderungswünschen sollte frühzeitig Kontakt aufgenommen werden, um eine einvernehmliche Lösung zu finden. **
Was ist ein Pacht?
Was ist ein Pacht? Pacht bezieht sich auf die Überlassung von Land, Gebäuden oder anderen Vermögenswerten an eine Person oder ein Unternehmen gegen eine regelmäßige Zahlung. Der Pächter nutzt die vermieteten Vermögenswerte für einen bestimmten Zeitraum und zahlt dafür eine vereinbarte Pacht. Im Gegensatz zur Miete bezieht sich Pacht in der Regel auf langfristige Vereinbarungen und beinhaltet oft auch die Möglichkeit, das gepachtete Gut zu bewirtschaften oder zu nutzen. Pachtverträge enthalten in der Regel detaillierte Bestimmungen über die Rechte und Pflichten sowohl des Pächters als auch des Verpächters. **
Top-Angebote
Produkte zum Begriff Pacht:
-
Wieland Gerät zur Überwachung R1.188.2530.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, Halbleiter=2Anzahl der Ausgänge, Meldefunktion, unverzögert, k...585,47 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Pacht steuerfrei?
Nein, Pacht ist in der Regel nicht steuerfrei. Einkünfte aus Pachtverträgen unterliegen normalerweise der Einkommensteuer. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie z.B. der Höhe der Pachteinnahmen, den Werbungskosten und möglichen Abschreibungen. Es gibt jedoch bestimmte Freibeträge und steuerliche Vergünstigungen, die in Anspruch genommen werden können, um die Steuerlast zu verringern. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen von Pachteinnahmen zu verstehen und optimal zu gestalten. **
-
Ist Pacht umsatzsteuerpflichtig?
Ist Pacht umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Pacht hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des verpachteten Objekts und dem Vertragsverhältnis zwischen den Vertragsparteien. In der Regel unterliegt die Pacht von Grundstücken nicht der Umsatzsteuer, während die Pacht von beweglichen Gegenständen in der Regel umsatzsteuerpflichtig ist. Es ist daher ratsam, sich im konkreten Fall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Umsatzsteuerpflicht der Pacht zu klären. **
-
Wer bekommt Pacht?
Die Pacht wird in der Regel von einem Pächter an den Eigentümer des Grundstücks oder der Immobilie gezahlt. Der Pächter kann eine Privatperson, ein Unternehmen oder eine Organisation sein, die das Land oder die Räumlichkeiten für einen bestimmten Zeitraum nutzen möchte. Die Höhe der Pacht wird in der Regel vertraglich festgelegt und kann je nach Art des Grundstücks oder der Immobilie variieren. Letztendlich ist es also der Eigentümer, der die Pacht erhält. **
-
Was ist die Pacht?
Die Pacht ist eine Form der Überlassung von Land oder Immobilien an einen anderen gegen eine regelmäßige Zahlung, die als Pachtzins bezeichnet wird. Im Gegensatz zum Mietverhältnis bezieht sich die Pacht in der Regel auf die Nutzung von landwirtschaftlichen Flächen oder Gewerbeimmobilien. Der Pächter hat das Recht, die gepachtete Fläche oder Immobilie zu nutzen, solange er die vereinbarten Bedingungen einhält. Die Pacht kann für einen bestimmten Zeitraum oder unbefristet vereinbart werden und beinhaltet oft auch Regelungen zur Pflege und Instandhaltung des Pachtobjekts. In vielen Fällen ist die Pacht eine gängige Form der Nutzung von Grundstücken oder Gebäuden, wenn ein Kauf oder eine langfristige Miete nicht gewünscht ist. **
Ähnliche Suchbegriffe für Pacht
-
Wieland Gerät zur Überwachung R1.188.2540.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=FederzuganschlussSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, Halbleiter=2Anzahl der Ausgänge, Meldefunktion, unverzögert, ...579,68 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neuhaus, Ralf: Kriminaltechnik und Beweisführung im StrafverfahrenKriminaltechnik und Beweisführung im Strafverfahren , Zum Werk Vor allem bei der gerichtlichen Vernehmung von Sachverständigen sind Kenntnisse der Kriminaltechnik und psychologisch-sozialen Kriminalistik für die Strafverteidigung wichtig, um eine erfolgreiche Verteidigung zu gestalten. Entsprechendes Grundwissen wird in Studium und Ausbildung jedoch kaum vermittelt, ist in der Berufspraxis aber unverzichtbar. Die vorliegende Neuauflage unterstützt Strafverteidigerinnen und Strafverteidiger maßgeblich dabei, die Abläufe der Spurensicherung, Auswertung und Bewertung nachzuvollziehen und kritisch bewerten zu können. Dieses erleichtert die Vernehmung kriminaltechnischer Sachverständiger und unterstützt letztlich die Verteidigung dabei, Verfahrensfehler und alternative Auswertungen zu finden. Vorteile auf einen Blickwichtiger Baustein für eine erfolgreiche Verteidigungunterstützt bei der Sachverständigen-Vernehmunghilft Verfahrensfehler aufzuspüren Zur Neuauflage Die Neuauflage bringt das Werk insgesamt auf den aktuellen Stand in tatsächlicher und rechtlicher Sicht. Dabei werden u.a. auch die Themenkreise Thermospuren, digitale Daten in Pkw sowie von Alexa/Siri/Apple Watch (usw.) behandelt. Zielgruppe Für Strafverteidigung, Staatsanwaltschaft und Strafrichterschaft sowie für Sachverständige in Strafverfahren. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240527, Produktform: Kartoniert, Titel der Reihe: Neue Juristische Wochenschrift (NJW) - Praxis#96#, Autoren: Neuhaus, Ralf~Artkämper, Heiko~Weise, Grit, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 342, Keyword: Ballistik; Ermittlung; Forensik; Kriminalistik; Spurensicherung; Tatort, Fachschema: Strafrecht~Strafverteidigung, Warengruppe: HC/Strafrecht, Fachkategorie: Strafrecht, allgemein, Seitenanzahl: XVI, Seitenanzahl: 326, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 342 Blätter, Länge: 239, Breite: 160, Höhe: 22, Gewicht: 656, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 4920899,75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.2560.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, Halbleiter=2Anzahl der Ausgänge, Meldefunktion, unverzögert, k...782,34 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Pacht steuerlich absetzbar?
Ist Pacht steuerlich absetzbar? Ja, Pachtzahlungen für gewerblich genutzte Räumlichkeiten oder Grundstücke können in der Regel als Betriebsausgaben geltend gemacht werden. Dies bedeutet, dass sie bei der Einkommenssteuererklärung als Kosten abgezogen werden können, was zu einer Verringerung des steuerpflichtigen Gewinns führt. Allerdings ist es wichtig, dass die Pachtverträge ordnungsgemäß dokumentiert sind und die Zahlungen nachweisbar sind. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Wann verjährt eine Pacht?
Eine Pacht verjährt in der Regel nach drei Jahren, es sei denn es wurde vertraglich eine andere Verjährungsfrist vereinbart. Die Verjährungsfrist beginnt mit dem Ende des Jahres, in dem der Anspruch entstanden ist. Es ist wichtig zu beachten, dass die Verjährung auch durch bestimmte Handlungen, wie z.B. die Geltendmachung des Anspruchs, unterbrochen werden kann. In diesem Fall beginnt die Verjährungsfrist erneut zu laufen. Es ist ratsam, sich im Zweifelsfall rechtzeitig rechtlichen Rat einzuholen, um mögliche Verjährungen zu vermeiden. **
-
Wann wird Pacht gezahlt?
Pacht wird in der Regel zu einem vereinbarten Zeitpunkt gezahlt, der im Pachtvertrag festgelegt ist. Dies kann monatlich, quartalsweise oder jährlich sein. Die genauen Zahlungsmodalitäten hängen von den individuellen Vereinbarungen zwischen dem Vermieter und dem Pächter ab. Es ist wichtig, dass beide Parteien die Zahlungsfristen und -modalitäten klar verstehen, um Missverständnisse zu vermeiden. Bei Unklarheiten oder Änderungswünschen sollte frühzeitig Kontakt aufgenommen werden, um eine einvernehmliche Lösung zu finden. **
-
Was ist ein Pacht?
Was ist ein Pacht? Pacht bezieht sich auf die Überlassung von Land, Gebäuden oder anderen Vermögenswerten an eine Person oder ein Unternehmen gegen eine regelmäßige Zahlung. Der Pächter nutzt die vermieteten Vermögenswerte für einen bestimmten Zeitraum und zahlt dafür eine vereinbarte Pacht. Im Gegensatz zur Miete bezieht sich Pacht in der Regel auf langfristige Vereinbarungen und beinhaltet oft auch die Möglichkeit, das gepachtete Gut zu bewirtschaften oder zu nutzen. Pachtverträge enthalten in der Regel detaillierte Bestimmungen über die Rechte und Pflichten sowohl des Pächters als auch des Verpächters. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.