Domain strafexpedition.de kaufen?
Wir ziehen mit dem Projekt
strafexpedition.de um.
Sind Sie am Kauf der Domain
strafexpedition.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain strafexpedition.de kaufen?
Ist Skonto Pflicht?
Nein, Skonto ist nicht verpflichtend, sondern eine freiwillige Zahlungsmöglichkeit, die Lieferanten ihren Kunden anbieten können. Skonto ist ein Rabatt, der gewährt wird, wenn die Rechnung innerhalb einer bestimmten Frist bezahlt wird. Kunden können von Skonto profitieren, indem sie die Rechnung schnell begleichen und dadurch Geld sparen. Es liegt im Ermessen des Lieferanten, ob er Skonto anbietet und unter welchen Bedingungen. Kunden sollten die Skonto-Bedingungen in den Verträgen oder Angeboten genau prüfen, um sicherzustellen, dass sie die Vorteile nutzen können. **
Wird Skonto gebucht?
Wird Skonto gebucht? Skonto ist ein Nachlass, den ein Lieferant gewährt, wenn die Rechnung innerhalb einer bestimmten Frist bezahlt wird. Skonto wird in der Buchhaltung als Erlösverbuchung behandelt, da es sich um einen finanziellen Vorteil für das Unternehmen handelt. Somit wird Skonto in der Regel als Einnahme verbucht und mindert den Aufwand für den Einkauf. Es ist wichtig, Skonto korrekt zu verbuchen, um die finanzielle Situation des Unternehmens genau darzustellen und von den Vorteilen des Skontos profitieren zu können. **
Ähnliche Suchbegriffe für Skonto
Top-Angebote
Produkte zum Begriff Skonto:
-
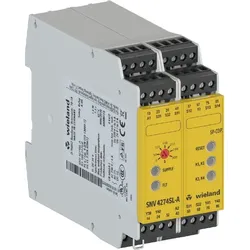
Wieland Gerät zur Überwachung R1.188.2530.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, Halbleiter=2Anzahl der Ausgänge, Meldefunktion, unverzögert, k...585,47 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie Skonto abziehen?
Um Skonto abzuziehen, musst du den Skontobetrag vom Rechnungsbetrag abziehen. Der Skontobetrag wird in der Regel in Prozent des Rechnungsbetrags angegeben. Zum Beispiel, wenn der Rechnungsbetrag 1000€ beträgt und der Skonto 2% beträgt, dann beträgt der Skontobetrag 20€. Du ziehst also 20€ vom Rechnungsbetrag ab und zahlst nur 980€. Es ist wichtig, die Skontofrist zu beachten, da der Skonto nur gewährt wird, wenn die Rechnung innerhalb dieser Frist bezahlt wird. Wenn du unsicher bist, wie du den Skonto abziehen sollst, frage am besten deinen Steuerberater oder Buchhalter um Rat. **
-
Was bedeutet Skonto?
Skonto ist ein Preisnachlass, der gewährt wird, wenn eine Rechnung innerhalb einer bestimmten Frist bezahlt wird. Es handelt sich also um einen finanziellen Anreiz für schnelle Zahlungen. Der Skonto wird in Prozent vom Rechnungsbetrag abgezogen und verringert somit die Kosten für den Käufer. Unternehmen nutzen Skonto oft, um ihre Liquidität zu verbessern und ihre Kunden zu schnellen Zahlungen zu motivieren. **
-
Wie berechnet man Skonto?
Skonto wird berechnet, indem der Rechnungsbetrag um einen bestimmten Prozentsatz reduziert wird, wenn die Zahlung innerhalb einer festgelegten Frist erfolgt. Der Skontosatz wird auf den Rechnungsbetrag angewendet und der Skontobetrag wird dann vom Rechnungsbetrag abgezogen, um den zu zahlenden Betrag zu ermitteln. **
-
Wie berechnet man Skonto?
Um den Skonto zu berechnen, multipliziert man den Rechnungsbetrag mit dem Skontosatz in Dezimalform. Das Ergebnis ist der Skontobetrag, den der Kunde bei fristgerechter Zahlung abziehen kann. Der Skontobetrag wird dann vom Rechnungsbetrag abgezogen, um den Zahlungsbetrag zu ermitteln. **

Wie werden Skonto gebucht?
Skonto wird gebucht, indem der Skontobetrag vom Rechnungsbetrag abgezogen wird. Dies geschieht in der Regel durch eine Gutschrift auf dem Kreditorenkonto des Lieferanten. Der Skontobetrag wird dann als Erlös mindernder Ertrag auf der Ausgabenseite gebucht. Die Buchung des Skontos erfolgt in der Regel zeitnah zur Bezahlung der Rechnung, um sicherzustellen, dass die korrekten Beträge verbucht werden. Es ist wichtig, die Buchungen sorgfältig zu überprüfen, um sicherzustellen, dass alle Transaktionen korrekt erfasst wurden. **
Ist Skonto noch üblich?
Ist Skonto noch üblich? Skonto ist immer noch eine gängige Praxis in vielen Branchen, insbesondere im B2B-Bereich. Unternehmen bieten oft Skonto als Anreiz für schnelle Zahlungen an, um ihre Liquidität zu verbessern. Allerdings wird Skonto nicht von allen Unternehmen genutzt, da es auch zu finanziellen Engpässen führen kann, wenn zu viele Kunden den Skonto nutzen. Letztendlich hängt die Verwendung von Skonto von der individuellen Geschäftspolitik und den Verhandlungen zwischen den Parteien ab. **
Top-Angebote
Produkte zum Begriff Skonto:
-
Ist Skonto Pflicht?
Nein, Skonto ist nicht verpflichtend, sondern eine freiwillige Zahlungsmöglichkeit, die Lieferanten ihren Kunden anbieten können. Skonto ist ein Rabatt, der gewährt wird, wenn die Rechnung innerhalb einer bestimmten Frist bezahlt wird. Kunden können von Skonto profitieren, indem sie die Rechnung schnell begleichen und dadurch Geld sparen. Es liegt im Ermessen des Lieferanten, ob er Skonto anbietet und unter welchen Bedingungen. Kunden sollten die Skonto-Bedingungen in den Verträgen oder Angeboten genau prüfen, um sicherzustellen, dass sie die Vorteile nutzen können. **
-
Wird Skonto gebucht?
Wird Skonto gebucht? Skonto ist ein Nachlass, den ein Lieferant gewährt, wenn die Rechnung innerhalb einer bestimmten Frist bezahlt wird. Skonto wird in der Buchhaltung als Erlösverbuchung behandelt, da es sich um einen finanziellen Vorteil für das Unternehmen handelt. Somit wird Skonto in der Regel als Einnahme verbucht und mindert den Aufwand für den Einkauf. Es ist wichtig, Skonto korrekt zu verbuchen, um die finanzielle Situation des Unternehmens genau darzustellen und von den Vorteilen des Skontos profitieren zu können. **
-
Wie Skonto abziehen?
Um Skonto abzuziehen, musst du den Skontobetrag vom Rechnungsbetrag abziehen. Der Skontobetrag wird in der Regel in Prozent des Rechnungsbetrags angegeben. Zum Beispiel, wenn der Rechnungsbetrag 1000€ beträgt und der Skonto 2% beträgt, dann beträgt der Skontobetrag 20€. Du ziehst also 20€ vom Rechnungsbetrag ab und zahlst nur 980€. Es ist wichtig, die Skontofrist zu beachten, da der Skonto nur gewährt wird, wenn die Rechnung innerhalb dieser Frist bezahlt wird. Wenn du unsicher bist, wie du den Skonto abziehen sollst, frage am besten deinen Steuerberater oder Buchhalter um Rat. **
-
Was bedeutet Skonto?
Skonto ist ein Preisnachlass, der gewährt wird, wenn eine Rechnung innerhalb einer bestimmten Frist bezahlt wird. Es handelt sich also um einen finanziellen Anreiz für schnelle Zahlungen. Der Skonto wird in Prozent vom Rechnungsbetrag abgezogen und verringert somit die Kosten für den Käufer. Unternehmen nutzen Skonto oft, um ihre Liquidität zu verbessern und ihre Kunden zu schnellen Zahlungen zu motivieren. **
Ähnliche Suchbegriffe für Skonto
-
Wieland Gerät zur Überwachung R1.188.2530.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, Halbleiter=2Anzahl der Ausgänge, Meldefunktion, unverzögert, k...585,47 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
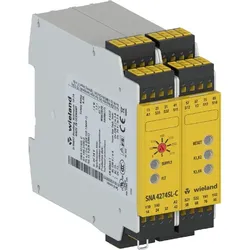
Wieland Gerät zur Überwachung R1.188.2540.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=FederzuganschlussSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, Halbleiter=2Anzahl der Ausgänge, Meldefunktion, unverzögert, ...579,68 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man Skonto?
Skonto wird berechnet, indem der Rechnungsbetrag um einen bestimmten Prozentsatz reduziert wird, wenn die Zahlung innerhalb einer festgelegten Frist erfolgt. Der Skontosatz wird auf den Rechnungsbetrag angewendet und der Skontobetrag wird dann vom Rechnungsbetrag abgezogen, um den zu zahlenden Betrag zu ermitteln. **
-
Wie berechnet man Skonto?
Um den Skonto zu berechnen, multipliziert man den Rechnungsbetrag mit dem Skontosatz in Dezimalform. Das Ergebnis ist der Skontobetrag, den der Kunde bei fristgerechter Zahlung abziehen kann. Der Skontobetrag wird dann vom Rechnungsbetrag abgezogen, um den Zahlungsbetrag zu ermitteln. **
-
Wie werden Skonto gebucht?
Skonto wird gebucht, indem der Skontobetrag vom Rechnungsbetrag abgezogen wird. Dies geschieht in der Regel durch eine Gutschrift auf dem Kreditorenkonto des Lieferanten. Der Skontobetrag wird dann als Erlös mindernder Ertrag auf der Ausgabenseite gebucht. Die Buchung des Skontos erfolgt in der Regel zeitnah zur Bezahlung der Rechnung, um sicherzustellen, dass die korrekten Beträge verbucht werden. Es ist wichtig, die Buchungen sorgfältig zu überprüfen, um sicherzustellen, dass alle Transaktionen korrekt erfasst wurden. **
-
Ist Skonto noch üblich?
Ist Skonto noch üblich? Skonto ist immer noch eine gängige Praxis in vielen Branchen, insbesondere im B2B-Bereich. Unternehmen bieten oft Skonto als Anreiz für schnelle Zahlungen an, um ihre Liquidität zu verbessern. Allerdings wird Skonto nicht von allen Unternehmen genutzt, da es auch zu finanziellen Engpässen führen kann, wenn zu viele Kunden den Skonto nutzen. Letztendlich hängt die Verwendung von Skonto von der individuellen Geschäftspolitik und den Verhandlungen zwischen den Parteien ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.