Domain strafexpedition.de kaufen?
Wir ziehen mit dem Projekt
strafexpedition.de um.
Sind Sie am Kauf der Domain
strafexpedition.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain strafexpedition.de kaufen?
Wie oft steuerprüfung Kleinbetrieb?
Die Häufigkeit von Steuerprüfungen bei Kleinbetrieben hängt von verschiedenen Faktoren ab, wie z.B. der Größe des Unternehmens, der Branche, in der es tätig ist, und der Art der Geschäftstätigkeit. In der Regel werden Kleinbetriebe jedoch seltener geprüft als größere Unternehmen. Die Finanzbehörden konzentrieren sich oft auf Unternehmen, bei denen ein höheres Risiko für Steuerverstöße besteht. Es ist jedoch wichtig, dass Kleinbetriebe ihre steuerlichen Pflichten ernst nehmen und ihre Unterlagen ordnungsgemäß führen, um sich auf eine mögliche Steuerprüfung vorzubereiten. Letztendlich kann die Frage, wie oft ein Kleinbetrieb einer Steuerprüfung unterzogen wird, nicht pauschal beantwortet werden und hängt von verschiedenen individuellen Faktoren ab. **
Wie wahrscheinlich ist eine Steuerprüfung?
Wie wahrscheinlich eine Steuerprüfung ist, hängt von verschiedenen Faktoren ab, wie z.B. der Art und Größe deiner Einkünfte, deiner steuerlichen Historie und ob es Unstimmigkeiten in deiner Steuererklärung gibt. In der Regel werden Steuerprüfungen jedoch stichprobenartig durchgeführt, sodass es nicht garantiert ist, dass du geprüft wirst. Es ist jedoch wichtig, ehrliche und genaue Angaben in deiner Steuererklärung zu machen, um das Risiko einer Prüfung zu minimieren. Wenn du unsicher bist, kannst du auch einen Steuerberater konsultieren, um sicherzustellen, dass deine Steuererklärung korrekt ist. **
Ähnliche Suchbegriffe für Steuerprüfung
Top-Angebote
Produkte zum Begriff Steuerprüfung:
-
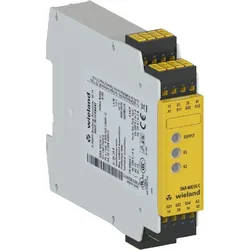
Wieland Gerät zur Überwachung R1.188.1960.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=FederzuganschlussSpannungsart der Versorgungsspannung=AC/DCVersorgungsspannung bei AC 50 Hz=20,4..26,4 VVersorgungsspannung bei AC 60 Hz=20,4..26,4 VVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=4Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=4Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=106,5 mmTiefe=114 mm...195,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wann kommt es zu einer Steuerprüfung?
Eine Steuerprüfung kann aus verschiedenen Gründen stattfinden, wie zum Beispiel aufgrund von Unstimmigkeiten in den Steuererklärungen, Verdacht auf Steuerhinterziehung oder zufälliger Auswahl durch das Finanzamt. In der Regel werden Unternehmen häufiger geprüft als Privatpersonen, da sie komplexere Steuerangelegenheiten haben. Auch auffällige Veränderungen in den Einnahmen oder Ausgaben können dazu führen, dass das Finanzamt eine Prüfung durchführt. Letztendlich liegt es im Ermessen des Finanzamts, wann eine Steuerprüfung durchgeführt wird. **
-
Bis wann kann Steuerprüfung rückwirkend geprüft werden?
Bis wann kann Steuerprüfung rückwirkend geprüft werden? **
-
Wie lange zurück kann eine Steuerprüfung stattfinden?
Eine Steuerprüfung kann in der Regel bis zu vier Jahre rückwirkend stattfinden, wenn keine grobe Fahrlässigkeit oder Steuerhinterziehung vorliegt. In Fällen von grober Fahrlässigkeit kann die Prüfung bis zu zehn Jahre zurückreichen. Bei Verdacht auf Steuerhinterziehung gibt es keine zeitliche Begrenzung für eine Steuerprüfung. Es ist daher wichtig, alle steuerrelevanten Unterlagen mindestens für die letzten zehn Jahre aufzubewahren, um im Falle einer Prüfung gerüstet zu sein. Es empfiehlt sich zudem, steuerliche Angelegenheiten stets sorgfältig zu dokumentieren und zu archivieren. **
-
Was sind die gängigsten Prüfungsmethoden, die bei einer Steuerprüfung angewendet werden?
Die gängigsten Prüfungsmethoden bei einer Steuerprüfung sind die Betriebsprüfung, die Umsatzsteuersonderprüfung und die Lohnsteueraußenprüfung. Bei der Betriebsprüfung werden die steuerlichen Verhältnisse eines Unternehmens umfassend geprüft, während die Umsatzsteuersonderprüfung speziell auf die Umsatzsteuer fokussiert ist. Die Lohnsteueraußenprüfung konzentriert sich auf die korrekte Abführung von Lohnsteuern durch Arbeitgeber. **
Wie beeinflusst die Verwendung verdeckter Ermittlung in der Strafverfolgung die Beziehung zwischen Bürgerrechten und staatlicher Überwachung?
Die Verwendung verdeckter Ermittlung in der Strafverfolgung kann zu einer Verschärfung der staatlichen Überwachung führen, da Bürgerinnen und Bürger möglicherweise das Gefühl haben, ständig beobachtet zu werden. Dies kann zu einem Verlust des Vertrauens in staatliche Institutionen und zu einer Einschränkung der Bürgerrechte führen. Andererseits kann die Verwendung verdeckter Ermittlung auch dazu beitragen, Verbrechen aufzudecken und die Sicherheit der Gesellschaft zu gewährleisten. Es ist wichtig, dass die Verwendung verdeckter Ermittlung in der Strafverfolgung in einem angemessenen Rahmen erfolgt und die Bürgerrechte respektiert werden. **
Welche Faktoren beeinflussen das Strafmaß in einem Gerichtsverfahren?
Die Schwere der Tat, das Vorstrafenregister des Angeklagten und die Umstände des Falls sind entscheidende Faktoren, die das Strafmaß beeinflussen. Richter berücksichtigen auch die Reue des Angeklagten, sein Verhalten während des Verfahrens und mögliche mildernde Umstände. Die Gesetze und Richtlinien des jeweiligen Landes spielen ebenfalls eine Rolle bei der Festlegung des Strafmaßes. **
Top-Angebote
Produkte zum Begriff Steuerprüfung:
-
Wie oft steuerprüfung Kleinbetrieb?
Die Häufigkeit von Steuerprüfungen bei Kleinbetrieben hängt von verschiedenen Faktoren ab, wie z.B. der Größe des Unternehmens, der Branche, in der es tätig ist, und der Art der Geschäftstätigkeit. In der Regel werden Kleinbetriebe jedoch seltener geprüft als größere Unternehmen. Die Finanzbehörden konzentrieren sich oft auf Unternehmen, bei denen ein höheres Risiko für Steuerverstöße besteht. Es ist jedoch wichtig, dass Kleinbetriebe ihre steuerlichen Pflichten ernst nehmen und ihre Unterlagen ordnungsgemäß führen, um sich auf eine mögliche Steuerprüfung vorzubereiten. Letztendlich kann die Frage, wie oft ein Kleinbetrieb einer Steuerprüfung unterzogen wird, nicht pauschal beantwortet werden und hängt von verschiedenen individuellen Faktoren ab. **
-
Wie wahrscheinlich ist eine Steuerprüfung?
Wie wahrscheinlich eine Steuerprüfung ist, hängt von verschiedenen Faktoren ab, wie z.B. der Art und Größe deiner Einkünfte, deiner steuerlichen Historie und ob es Unstimmigkeiten in deiner Steuererklärung gibt. In der Regel werden Steuerprüfungen jedoch stichprobenartig durchgeführt, sodass es nicht garantiert ist, dass du geprüft wirst. Es ist jedoch wichtig, ehrliche und genaue Angaben in deiner Steuererklärung zu machen, um das Risiko einer Prüfung zu minimieren. Wenn du unsicher bist, kannst du auch einen Steuerberater konsultieren, um sicherzustellen, dass deine Steuererklärung korrekt ist. **
-
Wann kommt es zu einer Steuerprüfung?
Eine Steuerprüfung kann aus verschiedenen Gründen stattfinden, wie zum Beispiel aufgrund von Unstimmigkeiten in den Steuererklärungen, Verdacht auf Steuerhinterziehung oder zufälliger Auswahl durch das Finanzamt. In der Regel werden Unternehmen häufiger geprüft als Privatpersonen, da sie komplexere Steuerangelegenheiten haben. Auch auffällige Veränderungen in den Einnahmen oder Ausgaben können dazu führen, dass das Finanzamt eine Prüfung durchführt. Letztendlich liegt es im Ermessen des Finanzamts, wann eine Steuerprüfung durchgeführt wird. **
-
Bis wann kann Steuerprüfung rückwirkend geprüft werden?
Bis wann kann Steuerprüfung rückwirkend geprüft werden? **
Ähnliche Suchbegriffe für Steuerprüfung
-
Wieland Gerät zur Überwachung R1.188.1960.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=FederzuganschlussSpannungsart der Versorgungsspannung=AC/DCVersorgungsspannung bei AC 50 Hz=20,4..26,4 VVersorgungsspannung bei AC 60 Hz=20,4..26,4 VVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=4Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=4Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=106,5 mmTiefe=114 mm...195,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
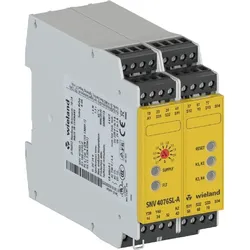
Wieland Gerät zur Überwachung R1.188.1950.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=FederzuganschlussSpannungsart der Versorgungsspannung=AC/DCVersorgungsspannung bei AC 50 Hz=20,4..26,4 VVersorgungsspannung bei AC 60 Hz=20,4..26,4 VVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Anzahl der Ausgänge, Meldefunktion, unverzögert, kontaktbehaftet=1Stoppkategorie nach IEC 602...184,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.2040.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, kontaktbehaftet=3Anzahl der Ausgänge, Meldefunktion, unverzögert, kontaktbehaftet=1Stoppkategorie nach IEC 60204=1Breite=45 mmHöhe=96,5 mmTiefe=114 mm...470,84 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie lange zurück kann eine Steuerprüfung stattfinden?
Eine Steuerprüfung kann in der Regel bis zu vier Jahre rückwirkend stattfinden, wenn keine grobe Fahrlässigkeit oder Steuerhinterziehung vorliegt. In Fällen von grober Fahrlässigkeit kann die Prüfung bis zu zehn Jahre zurückreichen. Bei Verdacht auf Steuerhinterziehung gibt es keine zeitliche Begrenzung für eine Steuerprüfung. Es ist daher wichtig, alle steuerrelevanten Unterlagen mindestens für die letzten zehn Jahre aufzubewahren, um im Falle einer Prüfung gerüstet zu sein. Es empfiehlt sich zudem, steuerliche Angelegenheiten stets sorgfältig zu dokumentieren und zu archivieren. **
-
Was sind die gängigsten Prüfungsmethoden, die bei einer Steuerprüfung angewendet werden?
Die gängigsten Prüfungsmethoden bei einer Steuerprüfung sind die Betriebsprüfung, die Umsatzsteuersonderprüfung und die Lohnsteueraußenprüfung. Bei der Betriebsprüfung werden die steuerlichen Verhältnisse eines Unternehmens umfassend geprüft, während die Umsatzsteuersonderprüfung speziell auf die Umsatzsteuer fokussiert ist. Die Lohnsteueraußenprüfung konzentriert sich auf die korrekte Abführung von Lohnsteuern durch Arbeitgeber. **
-
Wie beeinflusst die Verwendung verdeckter Ermittlung in der Strafverfolgung die Beziehung zwischen Bürgerrechten und staatlicher Überwachung?
Die Verwendung verdeckter Ermittlung in der Strafverfolgung kann zu einer Verschärfung der staatlichen Überwachung führen, da Bürgerinnen und Bürger möglicherweise das Gefühl haben, ständig beobachtet zu werden. Dies kann zu einem Verlust des Vertrauens in staatliche Institutionen und zu einer Einschränkung der Bürgerrechte führen. Andererseits kann die Verwendung verdeckter Ermittlung auch dazu beitragen, Verbrechen aufzudecken und die Sicherheit der Gesellschaft zu gewährleisten. Es ist wichtig, dass die Verwendung verdeckter Ermittlung in der Strafverfolgung in einem angemessenen Rahmen erfolgt und die Bürgerrechte respektiert werden. **
-
Welche Faktoren beeinflussen das Strafmaß in einem Gerichtsverfahren?
Die Schwere der Tat, das Vorstrafenregister des Angeklagten und die Umstände des Falls sind entscheidende Faktoren, die das Strafmaß beeinflussen. Richter berücksichtigen auch die Reue des Angeklagten, sein Verhalten während des Verfahrens und mögliche mildernde Umstände. Die Gesetze und Richtlinien des jeweiligen Landes spielen ebenfalls eine Rolle bei der Festlegung des Strafmaßes. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.